Nosso site utiliza cookies e outras tecnologias para aprimorar sua navegação e segurança, de acordo com nossa Política de cookies. Ao continuar a navegação em nosso site, você concorda com essas condições. Veja também nossa Política de privacidade.
Sucessão Empresarial: Por Que Planejar Cedo Protege o Legado
Entenda como o planejamento sucessório protege o legado de escolas particulares, organiza a transição de gestão e propriedade e prepara mantenedores para decisões estratégicas envolvendo sucessão familiar, profissionalização, venda ou fusão de instituições de ensino.
Publicado em
12/11/26
Atualizado em
12/11/26
8 min
💡 Dica: se a palavra estiver azul, ela é clicável e te leva ao link com mais detalhes!
Escrito por: Alison de Oliveira Silva, CEO da 4EDU Partners — assessoria em fusões e aquisições de escolas
Publicado em: 12 de novembro de 2026 | Última atualização: 12 de novembro de 2026
Introdução
Toda escola nasce de um propósito e, muitas vezes, de uma única pessoa. Um fundador que abriu as portas com poucas turmas, acompanhou gerações de famílias e construiu uma reputação que não cabe em nenhum balanço. Justamente por isso, a pergunta mais difícil costuma ser a mais adiada: o que acontece com a minha escola quando eu não estiver mais à frente dela?
Neste artigo, compartilho o que vejo na prática ao conversar com mantenedores e investidores sobre sucessão, venda e fusão de escolas, e o que recomendo a quem quer proteger o que construiu.
Sucessão escolar em resumo
Sucessão escolar é o processo pelo qual a gestão, a propriedade e o legado de uma escola passam, de forma planejada, de quem hoje a conduz para novos responsáveis: um herdeiro, um gestor profissional ou outro grupo educacional. Em escolas privadas, a escola (a mantida) é sustentada por uma mantenedora, a pessoa jurídica responsável por sua manutenção; no uso corrente do setor, chama-se de mantenedor quem exerce o papel de dono ou sócio dessa entidade.
Planejar cedo amplia as opções do mantenedor. Com tempo, é possível preparar sucessores, organizar a documentação, avaliar a escola com critérios técnicos e escolher o caminho e o parceiro, em vez de aceitar a alternativa que sobrou sob pressão.
O que eu vejo na prática
No meu dia a dia à frente da 4EDU Partners, converso com mantenedores em momentos muito diferentes: alguns planejam a transição com anos de antecedência; outros só procuram ajuda quando a situação já está pressionada, seja por questões de saúde, conflito entre sócios ou herdeiros, queda de matrículas ou cansaço de quem carrega a escola nas costas há décadas.
A diferença entre esses dois grupos aparece sempre na mesa de negociação. Quem planeja cedo escolhe o caminho, o momento e o parceiro. Quem decide sob pressão costuma aceitar o caminho que sobrou. Na minha experiência, o maior erro não é escolher a alternativa errada, é começar tarde demais.
Por que começar cedo muda a negociação
O contraste descrito acima tem uma lógica concreta. Quando há tempo, o mantenedor consegue preparar o terreno em três frentes: organizar a escola para ser avaliada, alinhar família ou sócios sobre o que cada um deseja e comparar alternativas sem urgência. Sob pressão (saúde, conflito entre sócios ou herdeiros, queda de matrículas), essas etapas são comprimidas, o poder de escolha diminui e a negociação passa a ser conduzida pelo prazo, não pela estratégia.
Sucessão não é só "quem vai assumir"
Quando falo de sucessão em escolas, estou falando de três frentes que andam juntas:
Gestão: quem conduz a escola no dia a dia, nas áreas pedagógica, financeira e comercial.
Propriedade: como as cotas ou ações serão transmitidas, divididas ou vendidas.
Legado: como preservar a identidade, a proposta pedagógica, a equipe e a relação com a comunidade.
Muitos mantenedores resolvem apenas uma dessas frentes e descobrem as outras no pior momento.
Como as três frentes se conectam
Governança familiar e sucessão
Quando a escola é de controle familiar, a sucessão depende de regras combinadas antes de o conflito aparecer. Protocolo familiar, acordo de sócios, conselho de família e plano sucessório são instrumentos que definem como os familiares entram na gestão, como os sucessores são preparados e escolhidos e como as decisões são tomadas (Folha Vitória). O acordo de acionistas tem previsão no art. 118 da Lei das S.A., enquanto o protocolo familiar, embora não seja regulado por lei, orienta a conduta da família empresária (Capital Aberto). O tema é tratado pelo Instituto Brasileiro de Governança Corporativa (IBGC) no caderno "Governança da família empresária: conceitos básicos, desafios e recomendações" (citado pelo Migalhas).
O que dizem os números
A escola privada familiar não é exceção: ela vive o mesmo desafio das empresas familiares brasileiras. Segundo a Pesquisa Global de Empresas Familiares da PwC, apenas 24% dos respondentes brasileiros afirmaram ter um plano de sucessão robusto, documentado e em vigor (PwC, 2021, conforme publicado na revista GV Executivo, da FGV). Já o IBGE, em parceria com o Sebrae, indica que nove em cada dez empresas brasileiras são familiares (conforme divulgado pela Fenacon, 2023).
Vale ressaltar: esses números se referem às empresas familiares em geral, não especificamente a escolas. Eu os uso como referência de contexto, porque o que observo no setor educacional é coerente com esse cenário: o fundador concentra decisões, relacionamentos e conhecimento, e a escola depende dele mais do que parece.
Contexto adicional: sobrevivência entre gerações e cenário do setor
A mesma matéria da Fenacon, que reproduz dados da PwC, informa que 36% das empresas familiares chegam à segunda geração, 19% à terceira e 7% à quarta. Assim como os dados acima, esses percentuais descrevem empresas familiares em geral, e não escolas; servem de alerta sobre a importância de preparar a continuidade com antecedência.
No setor educacional, o Censo Escolar 2025 (Inep/MEC) contabilizou 46,018 milhões de matrículas na educação básica, queda de 2,29% frente a 2024; o MEC atribui o recuo à redução da população em idade escolar e à melhora no fluxo dos estudantes (Band). Segundo reportagem baseada na apresentação do Inep, a rede privada somou 9.245.384 matrículas em 2025, queda de 2,9% (Jornal de Uberaba). Para quem avalia vender ou fundir uma escola, o cenário demográfico e o comportamento da matrícula local são variáveis que compradores e avaliadores costumam considerar, o que reforça a importância de escolher bem o momento da transição.
Os caminhos possíveis
Sucessão familiar: funciona quando existe herdeiro preparado, interessado e aceito pela equipe. O vínculo afetivo, sozinho, não sustenta uma gestão.
Profissionalização com gestor externo: o mantenedor segue como dono, mas a operação passa a ser conduzida por profissionais, com metas e governança definidas.
Venda ou fusão com outro grupo educacional: pode garantir continuidade, investimento e valorização, desde que a escola esteja organizada para ser avaliada e que o comprador compartilhe do mesmo cuidado com o projeto pedagógico.
Não existe resposta única. Existe a resposta certa para cada escola, família e momento de vida do mantenedor.
Quadro comparativo dos três caminhos
Há ainda arranjos intermediários, como a entrada de um sócio investidor minoritário ou a venda gradual de participação, que exigem análise jurídica e tributária específica.
Venda ou fusão de escola: aprovação do órgão de educação e defesa da concorrência
Transferir a mantenedora ou vender uma escola envolve duas camadas que vão além do acordo comercial.
Órgão de educação
A Lei de Diretrizes e Bases da Educação (Lei nº 9.394/1996, art. 7º) permite o ensino à iniciativa privada, desde que sejam cumpridas as normas gerais da educação nacional e as do respectivo sistema de ensino, com autorização de funcionamento e avaliação de qualidade pelo Poder Público. As regras sobre mudança de mantenedora variam conforme o sistema de ensino. Na Bahia, por exemplo, o Conselho Estadual de Educação já homologou, por resolução, a mudança de entidade mantenedora de uma escola (Resolução CEE de 2022, UNEB). Em Goiás, o parecer CEE/CEB nº 384/2019 indica que a mudança de CNPJ em nome empresarial, endereço e atividade exige novo processo de credenciamento e autorização, ao passo que alterações que preservem mantenedora, composição societária, endereço, projeto pedagógico e regimento devem ser comunicadas ao conselho. Antes de qualquer assinatura, é essencial confirmar com o conselho de educação ou com o órgão competente do sistema de ensino da escola qual é o procedimento aplicável.
Defesa da concorrência (Cade)
Pela Lei nº 12.529/2011 (art. 88), atos de concentração devem ser submetidos ao Cade quando um dos grupos envolvidos registrou, no Brasil, faturamento bruto anual de pelo menos R$ 750 milhões no ano anterior e outro grupo envolvido, pelo menos R$ 75 milhões, valores atualizados pela Portaria Interministerial nº 994/2012 (Cade). Esses critérios consideram o grupo econômico de cada parte, inclusive o do comprador, e a operação não pode ser concluída antes da análise (art. 88, §3º). O Cade conduz uma revisão das regras de notificação, e as fontes consultadas indicam que a proposta em discussão não altera esses limiares (Vidigal Neto Advogados). Por isso, a verificação deve ser feita caso a caso, com a regra vigente no momento da operação.
Quando a sucessão pode dar errado
Nem toda transição é segura. Os pontos de atenção que mais encontro são:
Valor percebido diferente do valor de mercado: o mantenedor avalia a escola pela história; o mercado avalia por resultados, riscos e perspectivas. Uma avaliação (valuation) técnica evita frustrações.
Documentação irregular: pendências trabalhistas, fiscais, contratuais ou de autorização de funcionamento reduzem o valor e atrasam qualquer processo.
Conflito entre herdeiros ou sócios: quanto mais tarde a conversa acontece, mais caro ela se torna.
Dependência do fundador: se tudo passa pelo dono, a escola fica mais frágil, e mais difícil de transmitir.
Falta de sigilo: boatos sobre uma possível venda podem afetar matrículas e a confiança da equipe.
Sucessão envolve aspectos jurídicos, tributários e familiares. Recomendo sempre o apoio de advogado, contador e assessoria especializada antes de qualquer decisão. Este artigo tem caráter informativo e não substitui aconselhamento profissional.
Valuation e due diligence: como preparar a escola para ser avaliada
Dois dos pontos de atenção acima, o valor percebido e a documentação irregular, podem ser trabalhados com antecedência.
Valuation: valor percebido e valor de mercado
Uma avaliação técnica estima o valor econômico da escola com metodologias reconhecidas de mercado, como o fluxo de caixa descontado e a comparação com múltiplos de transações e empresas similares. Antes dessa etapa, costuma-se normalizar o resultado, ajustando despesas ou remunerações atípicas do fundador, para que o comprador enxergue a capacidade real de geração de caixa. Imóvel, marca e carteira de alunos também precisam ser tratados com clareza: o imóvel, por exemplo, pode ser avaliado separadamente da operação educacional.
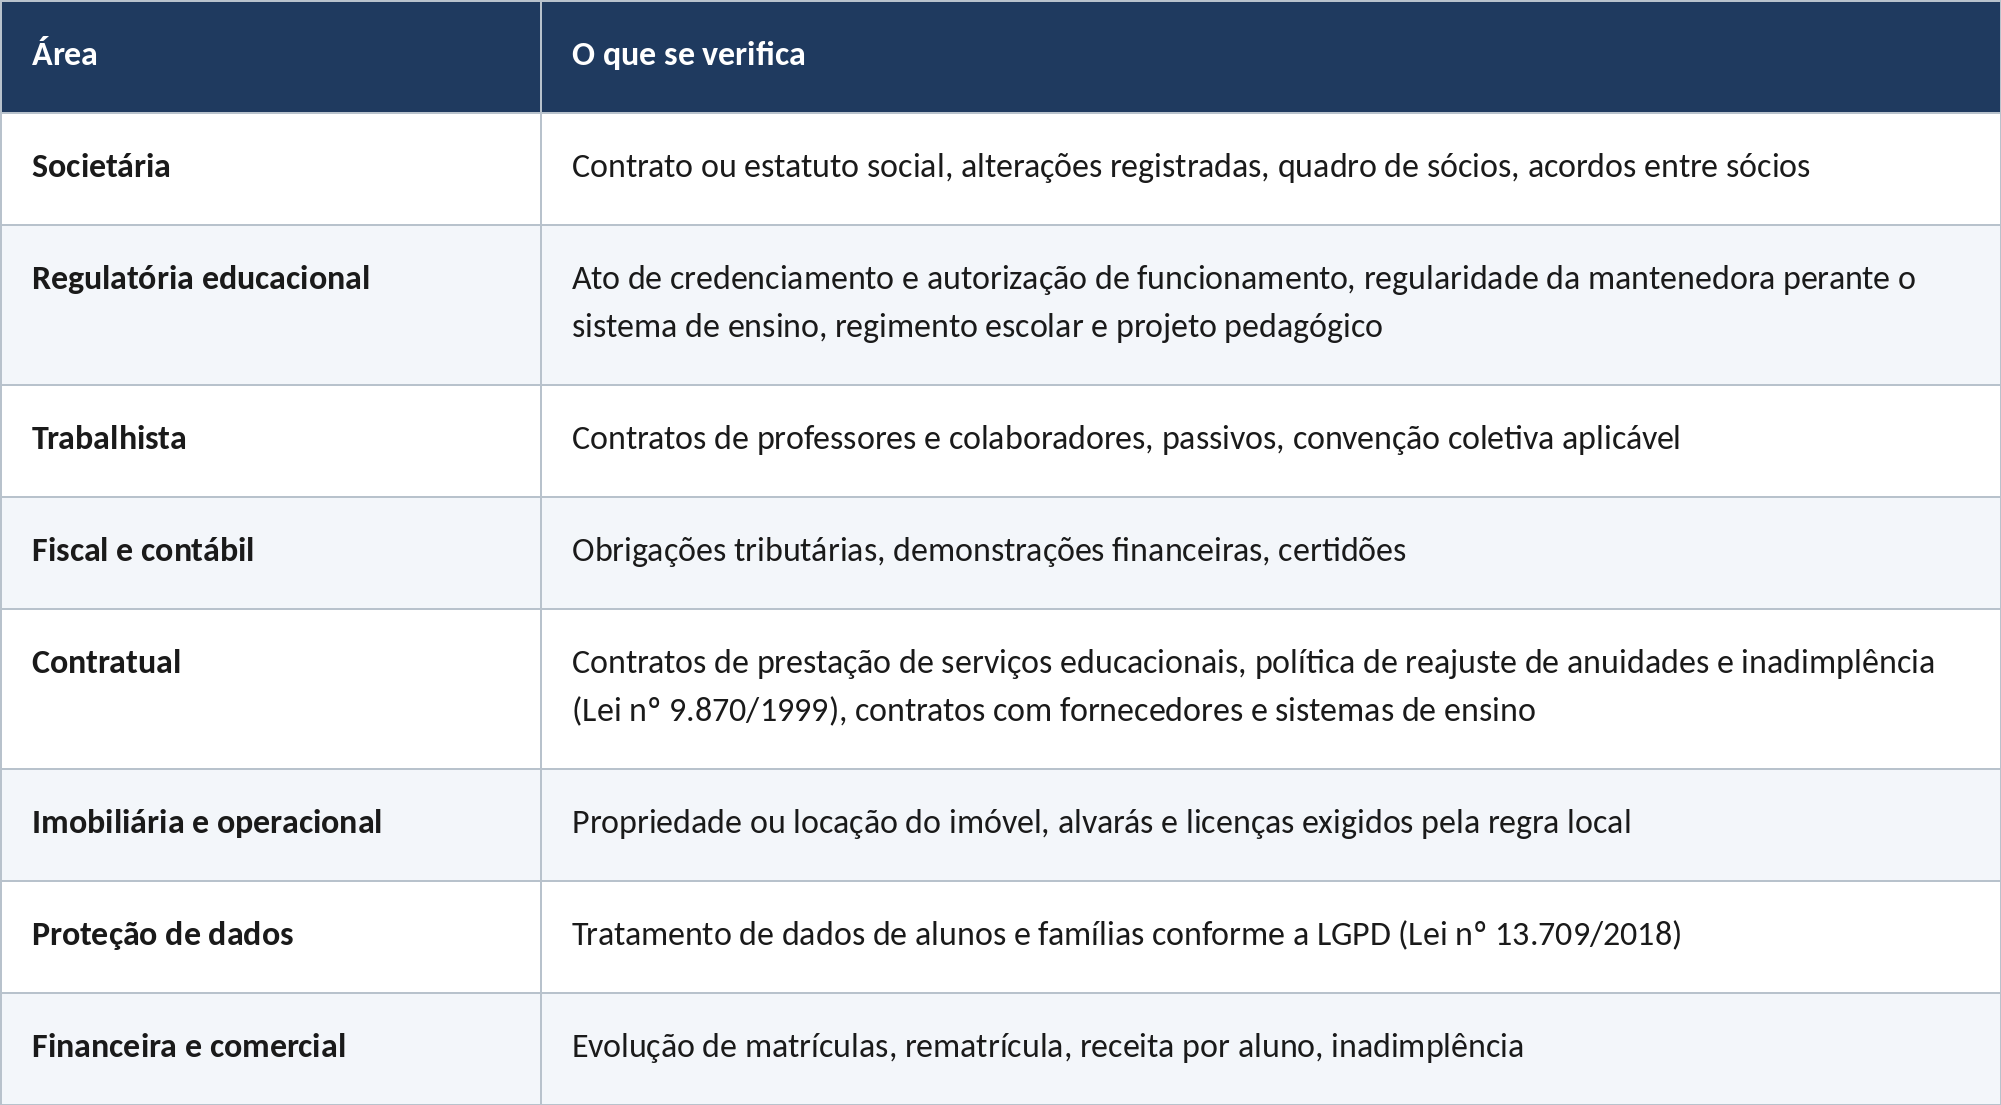
Due diligence: o que costuma ser verificado
Quando esse levantamento é feito antes da conversa com compradores, o processo tende a ser mais rápido e previsível.
Sigilo: como proteger a informação
Boatos podem afetar matrículas e a confiança da equipe. Práticas comuns para reduzir esse risco são assinar acordo de confidencialidade antes de compartilhar informações sensíveis, restringir o círculo de pessoas informadas e preparar um plano de comunicação para equipe e famílias no momento adequado.
Por onde começar: 4 perguntas para todo mantenedor
Quero que a escola continue na minha família, ou que continue com a mesma proposta pedagógica, independentemente de quem a conduza?
Existe alguém preparado para assumir a gestão, hoje ou nos próximos anos?
Qual é o valor real da minha escola hoje, com base em dados e não em percepção?
Em quanto tempo eu gostaria de estar menos envolvido no dia a dia?
Se você não consegue responder a duas ou mais dessas perguntas com segurança, esse é um bom sinal de que a conversa precisa começar agora.
Do diagnóstico ao plano: roteiro em etapas
Defina o objetivo principal: continuidade na família, continuidade da proposta pedagógica, liquidez, redução do envolvimento ou uma combinação desses fatores.
Mapeie a dependência do fundador: quais decisões, relacionamentos e conhecimentos passam hoje apenas por ele.
Organize a documentação, usando o levantamento de due diligence acima como roteiro.
Faça uma avaliação técnica da escola, com base em dados e não em percepção.
Conduza a conversa com família e sócios, com apoio jurídico, e formalize os acordos (por exemplo, protocolo familiar ou acordo de sócios).
Compare os caminhos possíveis e confirme as exigências regulatórias aplicáveis.
Defina um cronograma de transição com marcos de gestão, propriedade e comunicação, protegendo o sigilo.
Perguntas frequentes sobre sucessão, venda e fusão de escolas
O que é sucessão escolar?
É o processo planejado de transferência da gestão, da propriedade e do legado de uma escola para novos responsáveis, que podem ser herdeiros, gestores profissionais ou outro grupo educacional.
Quando começar a planejar a sucessão de uma escola?
O quanto antes, e de preferência antes que haja pressão por saúde, conflito societário ou queda de matrículas. Quem planeja cedo tem mais opções de caminho, momento e parceiro. Entre as empresas familiares brasileiras, apenas 24% dos respondentes da pesquisa da PwC citada neste artigo afirmaram ter um plano de sucessão robusto, documentado e em vigor.
Qual a diferença entre sucessão de gestão, de propriedade e de legado?
Gestão trata de quem conduz a escola no dia a dia; propriedade, de como as cotas ou ações serão transmitidas, divididas ou vendidas; legado, de como preservar identidade, proposta pedagógica, equipe e relação com a comunidade. As três precisam andar juntas.
Como saber quanto vale uma escola particular?
Por meio de uma avaliação (valuation) técnica, baseada em resultados, riscos e perspectivas, com metodologias como fluxo de caixa descontado e múltiplos de mercado. A percepção do mantenedor sobre o valor da história raramente coincide com o valor de mercado.
Vender a escola significa abrir mão do projeto pedagógico?
Não necessariamente. A continuidade do projeto pedagógico, da equipe e da relação com a comunidade pode ser tratada na negociação e nas cláusulas contratuais, e por isso é importante que o comprador compartilhe do mesmo cuidado com a proposta da escola.
Que documentos são analisados na venda de uma escola?
Documentação societária, regulatória educacional, trabalhista, fiscal, contratual, imobiliária e de proteção de dados, além de indicadores financeiros e de matrícula. O quadro de due diligence acima detalha cada área.
A mudança de mantenedora precisa ser comunicada ou aprovada pelo órgão de educação?
Depende do sistema de ensino. Há conselhos estaduais que homologam a mudança de mantenedora e outros que exigem comunicação ou novo processo de autorização, conforme a alteração. Confirme o procedimento com o órgão competente antes de formalizar a operação.
Toda venda ou fusão de escola precisa ser aprovada pelo Cade?
Não. A notificação é obrigatória apenas quando a operação é um ato de concentração e atende aos critérios de faturamento da Lei nº 12.529/2011 (art. 88), hoje de R$ 750 milhões para um dos grupos e R$ 75 milhões para outro. A análise considera o grupo econômico de cada parte e deve ser feita caso a caso.
O que é protocolo familiar?
É o documento que registra valores, princípios e regras da relação entre a família e a empresa, como entrada de familiares na gestão, escolha de sucessores e tomada de decisões. Não é regulado por lei, mas orienta a conduta da família empresária.
Por que o sigilo importa em um processo de venda ou fusão?
Porque boatos sobre uma possível venda podem afetar matrículas e a confiança da equipe. Acordos de confidencialidade e um plano de comunicação ajudam a reduzir o risco.
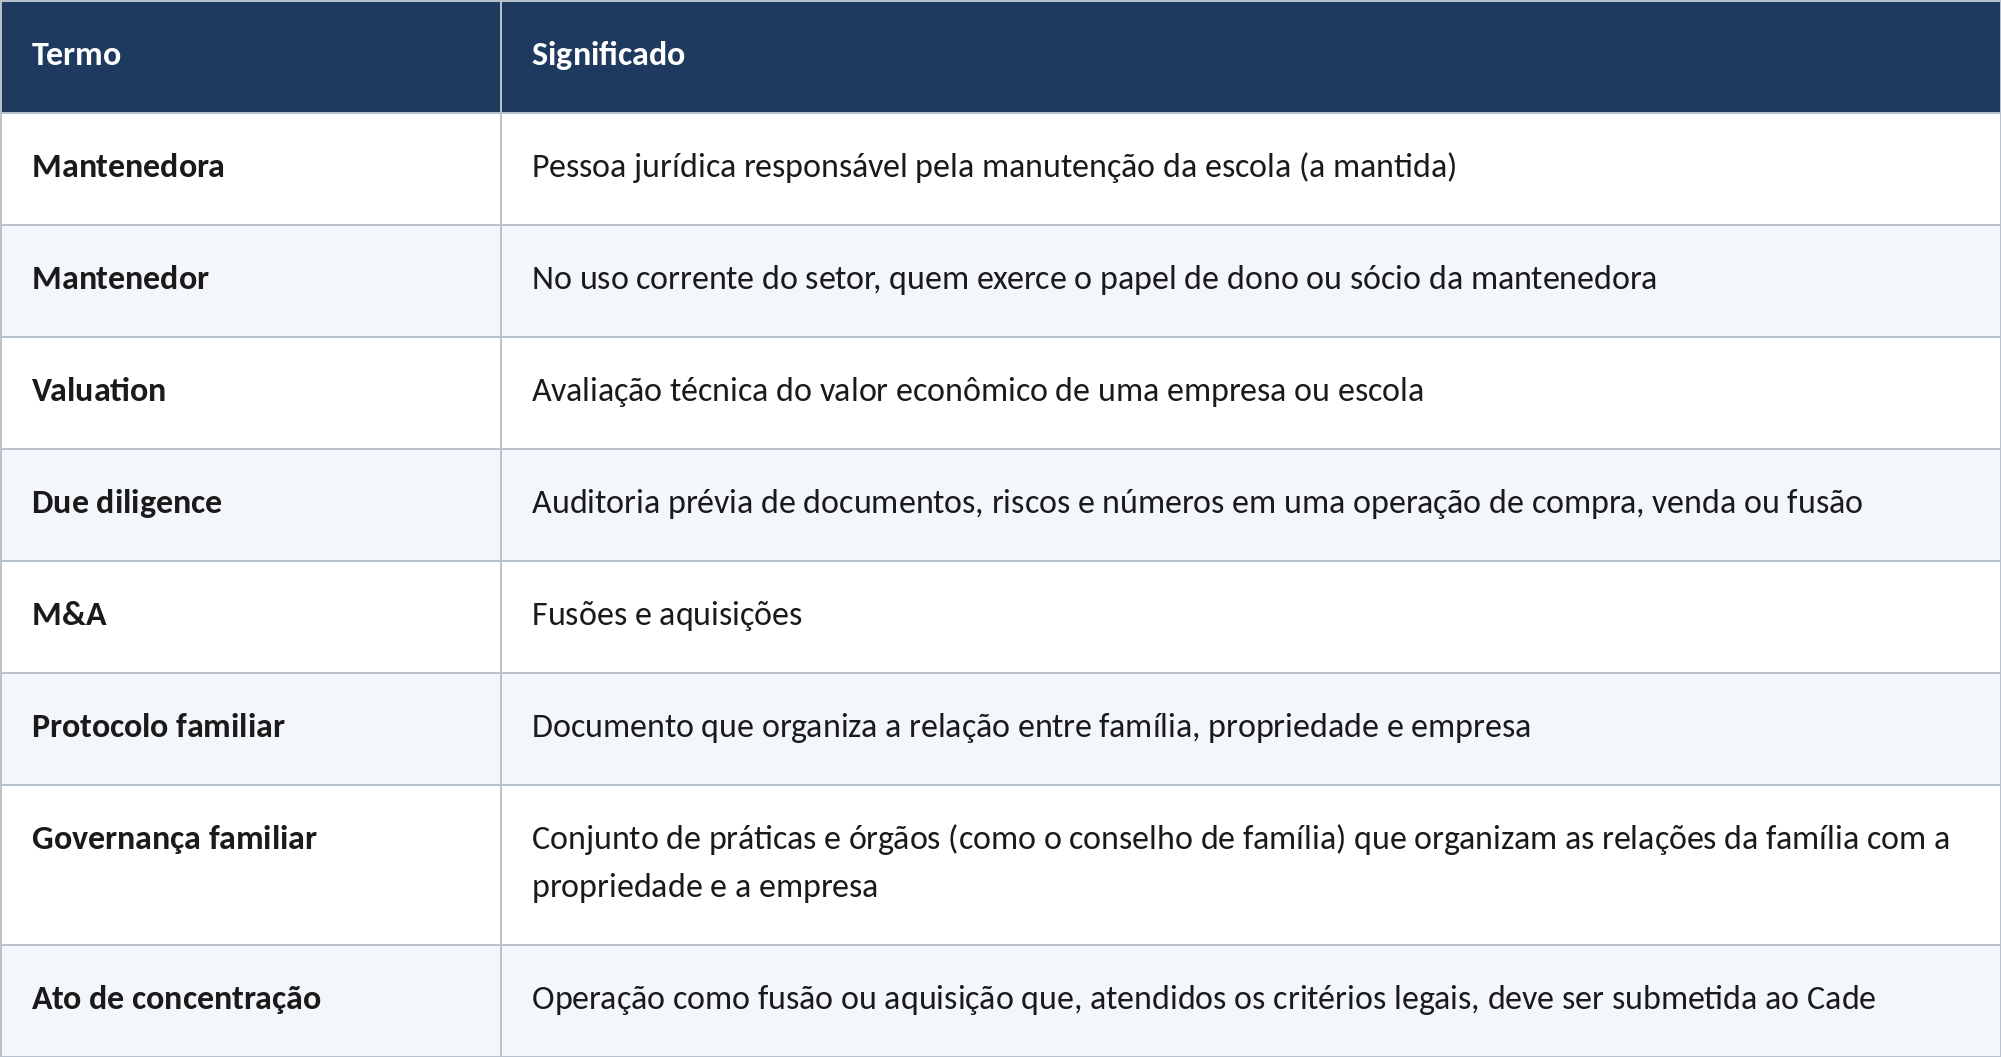
Glossário da sucessão escolar
Conclusão
Planejar a sucessão não é abrir mão da escola. É garantir que aquilo que levou anos para ser construído tenha continuidade, com a identidade preservada e com valor reconhecido. Quanto antes o tema entra na pauta, mais opções o mantenedor tem.
Sobre o Autor
Alison de Oliveira Silva é CEO da 4EDU Partners, empresa especializada em fusões e aquisições de escolas, que apoia mantenedores e investidores em processos de sucessão, venda, fusão e avaliação de instituições de ensino. 6 anos de vivencia em M&A e Processo de Sucessão escolar,
Transparência editorial: os trechos em primeira pessoa expressam observações profissionais do autor; os dados externos têm origem nas fontes listadas abaixo. Informações jurídicas e tributárias devem ser validadas com profissionais habilitados antes de qualquer decisão.